
Vender casa heredada sin registrar: Guía para hacerlo bien
La familia conserva el testamento, los recibos del IBI y una escritura antigua. Incluso puede haber firmado ya la herencia. Sin embargo, cuando aparece un comprador, descubre que la vivienda sigue inscrita a nombre del fallecido o que nadie sabe si llegó a inscribirse. Vender una casa heredada sin registrar puede ser posible, pero no consiste en entregar esos papeles y firmar la compraventa.
La recomendación es clara: comprobar primero qué falta, resolver la documentación hereditaria y fiscal y decidir con la notaría cómo encadenar la operación. Si además existen diferencias de superficie, ampliaciones o linderos, conviene incorporar una revisión técnica antes de comprometer una fecha de venta.
Por qué heredar no es lo mismo que tener la casa a tu nombre
Adquirir una vivienda por herencia y aparecer como propietario en el Registro son cuestiones distintas. La transmisión hereditaria necesita acreditarse mediante los títulos correspondientes; la inscripción exige, además, identificar qué inmueble o participación corresponde a cada heredero. El régimen de los títulos sucesorios y de la adjudicación registral distingue expresamente ambos planos.
Por eso, disponer de un testamento no equivale a tener toda la documentación necesaria para vender una vivienda concreta. El testamento identifica las disposiciones del fallecido, pero debe comprobarse quién interviene en la herencia y cómo se adjudica el inmueble. Tampoco un recibo del IBI sustituye esa cadena documental.
Qué significa realmente que la vivienda esté sin registrar
La expresión puede describir problemas muy diferentes. Antes de pedir presupuestos o negociar con un comprador, interesa separar estas posibilidades:
- Herencia pendiente de inscripción. La vivienda tiene historial registral, pero el titular publicado sigue siendo el causante.
- Finca nunca inscrita. Falta su primera entrada en el Registro, denominada inmatriculación.
- Documentación discordante. Existe información registral, pero no coincide con Catastro, las escrituras o la realidad física.
La diferencia importa porque no todos los casos se solucionan presentando una escritura de herencia. Puede faltar una adjudicación, un título anterior o la corrección de una descripción. Cada defecto requiere una respuesta distinta.
Criterio práctico: antes de buscar una solución para una casa sin registrar, debe identificarse exactamente qué documento, titularidad o descripción falta.
La secuencia recomendable es ordenar la herencia, formalizar la adjudicación, resolver la fiscalidad y preparar el acceso al Registro. Después podrá decidirse si interesa inscribir antes de vender o coordinar ambas transmisiones sin una inscripción previa separada.
El cumplimiento fiscal forma parte de esa preparación, no es un trámite secundario. Una escritura correctamente firmada puede quedar pendiente de inscripción si falta la acreditación tributaria exigible.
El enfoque técnico de esta guía parte de la Comunitat Valenciana, pero la distinción entre adquisición hereditaria, escritura e inscripción sirve para toda España. Los matices autonómicos aparecen especialmente en Sucesiones y en la documentación técnica, mientras que determinados procedimientos dependen del ayuntamiento.
Tres situaciones registrales distintas que cambian tu plan
La primera gestión recomendable es obtener información registral suficiente para saber qué se está vendiendo. La guía sobre notas simples del Registro de la Propiedad ayuda a interpretar esa comprobación inicial. Si una búsqueda no identifica la finca, conviene revisar los datos empleados antes de concluir que nunca estuvo inscrita.
Finca inscrita a nombre del causante
Es el supuesto en el que existe una base registral sobre la que trabajar. El objetivo consiste en documentar la adquisición de los herederos y mantener la continuidad entre el titular publicado y quienes venden.
La resolución sobre transmisión hereditaria y tracto sucesivo recoge la necesidad de acreditar las transmisiones intermedias cuando quien transmite no coincide con el titular registral. Si aparece otro propietario anterior, no basta con acreditar únicamente la última herencia.
Finca nunca inmatriculada
Aquí falta el historial registral del inmueble. La planificación debe incluir una vía válida de primera inscripción y comprobar la documentación anterior disponible.
No conviene anunciarla como una operación documentalmente resuelta solo porque exista escritura de herencia. La revisión previa puede exigir más trabajo y generar gastos adicionales de documentación, comprobación o intervención técnica, según el caso.
Diferencias entre Catastro, escritura y Registro
Una vivienda ampliada, una parcela con linderos distintos o una superficie discordante requieren analizar el origen de la diferencia. No debe corregirse un documento copiando automáticamente otro sin comprobar qué descripción corresponde a la realidad.
| Situación | Prioridad práctica | Problema que debe evitarse |
|---|---|---|
| Titular registral fallecido | Acreditar la adjudicación hereditaria | Dejar una transmisión sin documentar |
| Finca nunca inscrita | Confirmar la vía de inmatriculación | Preparar títulos que no permitan inscribir |
| Descripciones discordantes | Revisar documentación y realidad física | Trasladar el error a la compraventa |
Existe una excepción específica: el artículo 20 de la Ley Hipotecaria permite la inscripción directa de determinadas ventas privadas del causante. Cuando el fallecido había vendido mediante contrato escrito y firmado, los herederos pueden elevarlo a público o ratificarlo sin una inscripción previa a su favor.
Esa excepción no permite saltarse la herencia en una venta nueva decidida por los herederos. Resuelve la formalización de una venta anterior del fallecido.
Esta clasificación ayuda a prever trabajo, costes y posibles incidencias. No sustituye la revisión del título por la notaría ni la calificación del Registro.
Lo que tienes que tener antes de vender la casa heredada
La carpeta debe empezar por los documentos que acreditan el fallecimiento y la sucesión: certificado de defunción, certificado de últimas voluntades y testamento o declaración de herederos. Las pruebas de parentesco, como el Libro de Familia cuando resulte pertinente, deben incorporarse si se solicitan para el expediente, no tratarse como sustitutas del título sucesorio.
También interesa comprobar desde el principio la identificación de quienes comparecen y de sus representantes. Los nombres, documentos de identidad y datos fiscales deben ser coherentes en todo el expediente.
Sucesiones debe resolverse por cada heredero
En la Comunitat Valenciana, el impuesto parte del valor neto adquirido individualmente, considerando las cargas, deudas y gastos deducibles que correspondan. La competencia tributaria depende, entre otros factores, de la residencia del causante y del heredero, según la información de la Agencia Tributaria Valenciana sobre Sucesiones y Donaciones.
La recomendación es preparar la autoliquidación y conservar la carta de pago o el justificante de presentación y la documentación fiscal aplicable. No debe suponerse que existe un único expediente tributario suficiente por el mero hecho de que todos los herederos compartan la vivienda.
Los plazos, reducciones y bonificaciones deben verificarse ante la administración autonómica competente. La ubicación de la casa, por sí sola, no resuelve todas las cuestiones de competencia fiscal.
Fiscalidad municipal y futura venta
Conviene distinguir la fiscalidad de la adquisición hereditaria de la correspondiente a la posterior transmisión:
- Herencia. Debe revisarse Sucesiones y el tratamiento municipal de la plusvalía cuando corresponda.
- Compraventa posterior. Debe analizarse la posible ganancia patrimonial del vendedor en el IRPF y el IIVTNU según el municipio y la naturaleza del suelo.
- Acreditación documental. Deben conservarse los justificantes que permitan comprobar el cumplimiento fiscal de cada operación.
Vender poco después de heredar no elimina por sí mismo la necesidad de analizar la tributación de la venta. Debe revisarse el caso con asesoramiento fiscal, sin confundir el impuesto satisfecho al heredar con las obligaciones derivadas de transmitir.
En paralelo, conviene contrastar referencia catastral, titularidad, superficie y linderos. Los recibos y datos catastrales ayudan a identificar el inmueble, pero no sustituyen los títulos de propiedad.
El artículo 254.1 de la Ley Hipotecaria y las reglas de cierre registral por motivos fiscales impiden inscribir sin la acreditación tributaria exigible. La falta de justificantes puede bloquear la inscripción aunque la escritura ya esté firmada.
Cómo inscribir la herencia y, si hace falta, la primera inscripción
Un heredero llega a notaría con el testamento, el certificado de defunción y una casa que en Catastro figura a nombre del causante. Ese es el punto de partida habitual. La herramienta que convierte ese derecho hereditario en titularidad vendible es la escritura de aceptación y adjudicación de herencia: debe dejar claro quién adquiere, con qué cuota y qué inmueble concreto recibe.
La escritura tiene que recoger las disposiciones sucesorias relevantes, los datos exigibles del fallecimiento y la acreditación de últimas voluntades o de la declaración de herederos, junto con la identificación fiscal de comparecientes y representados, conforme a las reglas sobre documentación sucesoria e identificación fiscal para inscribir. Sin ese conjunto completo, el Registro suspenderá la inscripción aunque la firma sea correcta.
La recomendación es revisar descripción del inmueble, cuotas adjudicadas y justificantes fiscales como un solo expediente antes de firmar, no como tres trámites separados. Las incoherencias documentales deben aclararse según su naturaleza; no toda diferencia de valoración produce automáticamente un defecto registral.
La escritura debe describir el inmueble que realmente se pretende transmitir, no limitarse a reproducir sin revisión una descripción familiar antigua.
Hay una particularidad que conviene conocer: cuando existe un único heredero sin interesados con derecho a legítima ni comisario o persona autorizada para adjudicar la herencia, puede bastar el título sucesorio con la documentación legalmente exigida para inscribir los bienes que figuraban a nombre del causante.
Cuando la finca no está inscrita: la vía del doble título
Si la casa nunca se inmatriculó, la adjudicación por sí sola no basta. La vía del artículo 205 de la Ley Hipotecaria funciona en este orden:
- Identifica el título público transmisivo que permitirá solicitar la inmatriculación.
- Acredita también mediante título público la adquisición previa del transmitente.
- Comprueba que esa adquisición previa se produjo al menos un año antes del otorgamiento del título inmatriculador.
- Demuestra la correspondencia catastral exigible.
La resolución de 12 de septiembre de 2023 sobre una inmatriculación trata la intervención necesaria en una adjudicación hereditaria, no un simple cómputo de fechas. Firmar dos escrituras separadas no basta: deben comprobarse el título previo, la adquisición que acredita y todos los requisitos del artículo 205.
La certificación catastral descriptiva y gráfica debe cumplir la correspondencia exigida con el título. Las diferencias de superficie, linderos o identificación deben analizarse antes de presentar y pueden impedir la inscripción según el procedimiento.
Los fallos que más suspensiones provocan se concentran en tres puntos. Falta de título previo válido: exige buscar otra solución jurídicamente admisible. Discordancia catastral: obliga a corregir el dato o aportar documentación adicional. Cadena de titularidad incompleta: requiere localizar los títulos intermedios o cambiar de procedimiento.
Cuando ninguna de esas vías encaja, puede estudiarse un expediente de dominio para inmatricular la finca, pero conviene hacerlo antes de comprometer la venta, porque no es un trámite automático ni sirve para cualquier falta de papeles.
La inscripción final publica el dominio y las cargas. El comprador podrá comprobar titularidad y gravámenes, aunque esa publicidad no convierte una descripción física incorrecta en una realidad distinta.
¿Se puede vender antes de inscribir la herencia?
Herencia aceptada, adjudicación lista para firmar y un comprador esperando fecha en notaría, pero ningún asiento registral a nombre de los vendedores. Es una escena frecuente y tiene respuesta clara: sí puede firmarse la compraventa sin haber inscrito antes la herencia. La inscripción tiene carácter generalmente voluntario, aunque otorga una protección relevante al adquirente, según la información oficial sobre el Registro de la Propiedad.
La pregunta que de verdad decide la operación es otra: si el comprador podrá inscribir su adquisición después de firmar. Y esa respuesta depende de en qué situación registral está la finca.
Cada situación registral exige un plan distinto
No vale la misma estrategia para las tres fincas. Esta comparación resume qué cambia:
| Situación de la finca | ¿Se puede firmar sin inscripción previa? | Condición real para que la operación cierre |
|---|---|---|
| Inscrita a nombre del causante | Sí, con otorgamiento coordinado de adjudicación y compraventa | Que los herederos acrediten su adquisición y los títulos se presenten correctamente al Registro |
| Nunca inmatriculada | Sí, mediante transmisión con títulos encadenados | Que la vía de inmatriculación elegida lo admita; la firma simultánea no crea el título que falta |
| Con discrepancias entre Catastro y Registro | Puede firmarse, pero el cierre queda pendiente | Analizar la discrepancia y resolver los defectos que impidan inscribir |
En el primer caso, conviene estudiar con la notaría la coordinación de ambas firmas. Organizar la adjudicación hereditaria y la compraventa en el mismo acto no elimina ningún requisito: solo ordena el calendario.
En el segundo, la cadena de títulos tiene que funcionar por sí misma. Si falta un eslabón, firmar antes no lo repone.
Hay un cuarto supuesto que conviene no mezclar con los anteriores: la excepción del contrato privado del causante ya descrita. Ahí no se firma una venta nueva de los herederos, sino que se formaliza una operación que el causante había cerrado en vida. Confundir ambos casos ante la notaría lleva a preparar mal la escritura.
Firmar sin inscripción previa puede ser una decisión organizada. Firmar sin saber cómo se inscribirá después traslada el problema al comprador.
Cuándo conviene aplazar la firma
Mi recomendación es no fijar una firma incondicionada mientras quede abierto alguno de estos frentes: no está acreditado quién puede disponer de la vivienda, no está claro qué se transmite con exactitud, no existe una vía contrastada para completar el tracto o inmatricular, o faltan los justificantes fiscales que permitirán levantar el cierre registral.
Las consecuencias contractuales de cada incidencia deben valorarse jurídicamente. No debe presentarse la operación como lista para firmar e inscribir sin obstáculos mientras existan defectos relevantes sin resolver.
Por su parte, el comprador debe poder revisar titularidad, cargas y situación documental completa. Resulta prudente comprobar también posibles importes pendientes de IBI y comunidad, sin confundir esa revisión económica con la acreditación del dominio ni dar por supuesto su alcance jurídico.
La notaría concretará la documentación según el caso. Y la operación no debe darse por cerrada para el comprador hasta comprobar el resultado de la presentación en el Registro.
Documentación técnica que prepararás después para vender
Una herencia adjudicada y una vivienda lista para anunciarse son dos cosas distintas. Puede haber una escritura de aceptación ya firmada y seguir pendiente el Certificado Energético, el trámite municipal de ocupación que proceda o la comprobación de los metros inscritos frente a los construidos.
La documentación técnica es una capa independiente de la herencia, la fiscalidad y la inscripción. Acredita características del inmueble; la titularidad se resuelve por la vía civil y registral. Puede prepararse en paralelo en cuanto la situación registral esté definida, y conviene hacerlo así porque las visitas y las tramitaciones llevan su tiempo.
El equipo técnico de Certificados Energéticos desarrolla esa parte del trabajo mediante inspecciones y preparación de documentación. Su intervención se centra en las características del inmueble y los procedimientos técnicos aplicables, sin sustituir al notario, al registrador o al asesor fiscal.
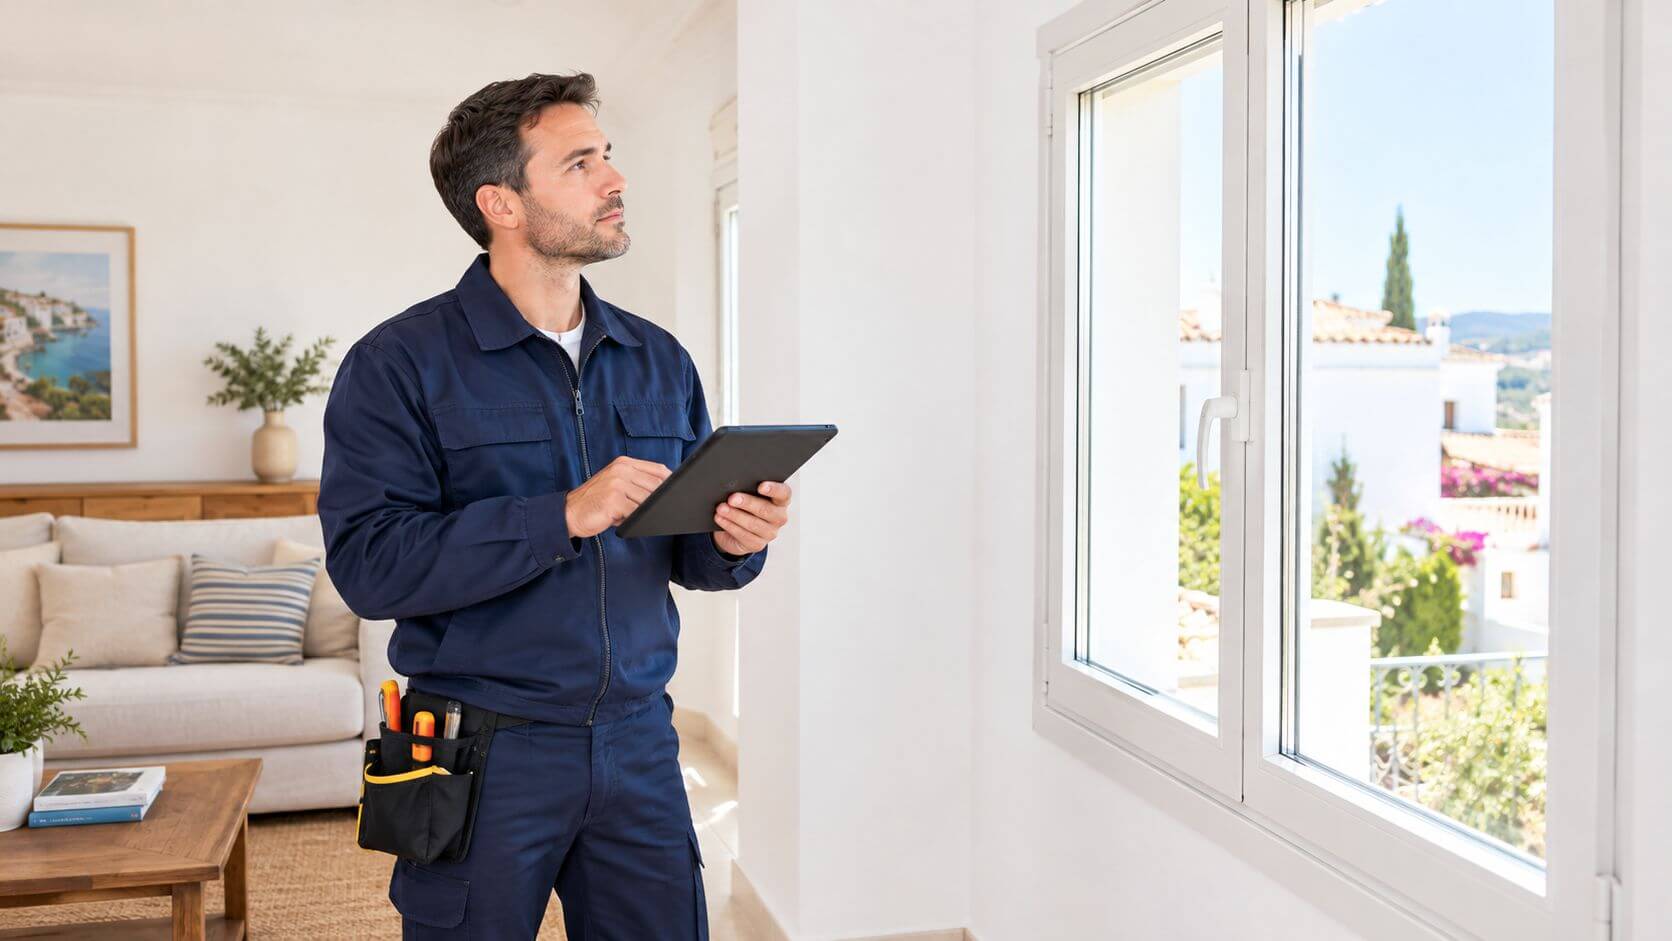
Cuatro frentes cubren casi toda la carpeta técnica:
| Documento | Cuándo procede | Qué hay que comprobar |
|---|---|---|
| Certificado de Eficiencia Energética (CEE) | Para la venta y su publicidad, salvo las excepciones legales aplicables | Visita, tramitación autonómica y documentación de registro y etiqueta |
| Segunda Ocupación | Solo si el procedimiento municipal lo exige | Condiciones de habitabilidad y requisitos del ayuntamiento concreto |
| IEE o IEEV.CV | En edificios antiguos según antigüedad y normativa | Si existe, su situación y las obligaciones aplicables |
| Documentación de discrepancias | Si la realidad física difiere de Catastro o Registro | Mediciones, planos y otras comprobaciones descriptivas |
Del CEE hay que precisar dos cosas. Primera: no es un certificado de habitabilidad ni una inspección completa del estado constructivo. Segunda: su preparación mediante CE3X documenta las características relevantes de la vivienda y genera el certificado junto con las recomendaciones de mejora. Certificados Energéticos realiza la inspección y entrega el PDF del certificado, el acta de visita firmada y los archivos técnicos XML y CE3X.
La Segunda Ocupación no es un requisito universal: deben comprobarse el régimen autonómico y el procedimiento municipal aplicables, sin dar por supuesto un trámite idéntico en todos los casos. El IEE o IEEV.CV pertenece a otro ámbito, el del edificio, y evalúa conservación, accesibilidad y eficiencia energética cuando corresponda. Disponer del CEE de la vivienda no resuelve la evaluación del edificio.
La situación registral también cambia el alcance de esta carpeta. Con la finca inscrita a nombre del causante, suele bastar lo exigible en cualquier compraventa. Si la finca nunca se inmatriculó o los datos de Catastro y Registro no coinciden con la realidad, yo añadiría mediciones y planos antes de escriturar: describir con precisión lo que se vende evita discusiones posteriores sobre superficie y linderos.
La revisión conjunta de los documentos necesarios para vender un piso permite cerrar esa lista sin olvidos. Mi recomendación es encargar la visita técnica en cuanto se sepa cómo se inscribirá la finca, y no dejarla para la semana de la firma.
Tu plan de actuación y cuándo llamar a un profesional
La decisión recomendable no es vender primero y regularizar después. Es conocer el problema antes de comprometer la operación y elegir una secuencia que permita justificar cada transmisión.
El plan debe comenzar con la situación registral y continuar con la documentación civil, fiscal y notarial. Después se decide si conviene inscribir previamente o coordinar la presentación de títulos, y se prepara la documentación técnica que corresponda.
- Notaría y asesoramiento jurídico. Deben intervenir desde el inicio si hay dudas sobre adjudicaciones, varios herederos, títulos antiguos o transmisiones intermedias.
- Asesoramiento fiscal. Debe concretar la tributación de la herencia y de la venta, con sus respectivos justificantes.
- Arquitecto técnico. Debe revisar las discrepancias físicas y preparar el CEE, la Segunda Ocupación o el IEE/IEEV.CV dentro de su ámbito profesional.
Una diferencia de superficie no debe enviarse directamente a corregir sin comprobarla. Tampoco una finca nunca inscrita debe tratarse como una simple actualización de titular.
Vender una casa heredada sin registrar exige coordinación, no atajos. Los plazos de preparación técnica deben distinguirse siempre de los de revisión, inscripción o resolución administrativa, que dependen del órgano competente y de las incidencias del expediente.
Si necesitas el CEE para vender o alquilar, solicitar una hipoteca o realizar una obra de mejora energética en Valencia, en Certificados Energéticos lo gestionamos con técnico certificador, visita de 10 a 20 minutos, registro en IVACE y entrega en 24 h. Puedes reservar por WhatsApp o teléfono.
⬇PROMOCIÓN⬇
Aprovecha el descuento para tu Certificado Energético
O PIDE YA CITA POR: